先日、暑さも少し和らぎ、絶好の釣り日和!……ということで、
ショアジギングの聖地、国府津海岸に行ってきました。
ショアジギングとは、砂浜(ショア)から擬似エサ(ルアー)を使って、
ブリやカンパチ、サバなどの青物を狙う釣りです。
実は今回、ショアジギングは初めての挑戦。
右も左もわからず、とりあえず先にやっている方に声をかけさせていただきました。
よく釣れる釣り方やポイント、そしてこの海岸特有の海の形状(かけ上がりなど)を
教えてもらうためです。
大事なのは「誰から聞くか」?ネット情報と直接聞く情報の違い
声をかけると、皆さん本当に親切に教えてくれます。
特に地元の方は、「自分だけが釣れればいい」と言う人はあまりいません。
情報が溢れる現代、ネットで調べれば国府津海岸の情報はいくらでも得ることができますが、
今回は改めて「大事なのは、誰から聞くか」なのだと痛感しました。
特に今回たまたまお会いした釣りYouTuberの方からは、
色々と「ここでしか聞けない話」を教えていただきました。
同じ情報でも、その方の経験やノウハウ、そして人柄や人格によって、
受け取る側の吸収力が全然違うんですよね。
気づけば前のめりになり、1時間以上も話し込んでしまいました(笑)。
肝心の青物は残念ながら釣れませんでしたが、いろんな魚が釣れたので、
この「聖地」には今後も通い続けたいと思います!
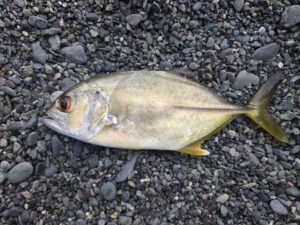
メッキ(アジの仲間)
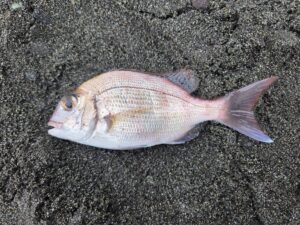
チャリコ(真鯛の幼魚)
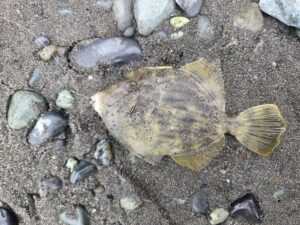
カワハギ(刺身最高!!肝が美味)
さて、この「誰から聞くか」「直接聞くことの重要性」は、
私の本業である税務の世界でもまったく同じことが言えます。
情報過多の時代、ネットの「大丈夫」を鵜呑みにして進めると、
後から税務署の調査で覆され、多額の税金を納めることになりかねません。
「古くなった自宅を取壊して更地にして売却したい」
「建て替え資金のために、敷地の一部(庭先など)を売却したい」
このような時に必ず知っておきたいのが、譲渡所得税を大幅に減額できる
「居住用財産の3,000万円特別控除(マイホームの特例)」です。
この特例を使えるかどうかで、納める税金が最大で約600万円(所得税・住民税約20%換算)も
変わってきます。
しかし、実はこの特例、「売る手順」や「取り壊しのタイミング」をひとつ間違えるだけで、
税務署から1円も控除を認められないケースがあることをご存知でしょうか?
今回は、自宅の取壊しや建て替えに伴う敷地売却での「適用OKケース(成功パターン)」と、
最も陥りやすい「適用NGケース(注意すべき落とし穴)」を分かりやすく解説します。
1. そもそも「自宅を取壊した後の土地売却」で特例は使える?
原則として、3,000万円控除は「マイホーム(建物+土地)をセットで売る」ための制度です。
しかし、行政上の救済措置(通達)により、「建物を取り壊した後の土地だけの売却」でも
一定のルールを守れば特例の適用が認められます。
ただし、特に注意が必要なのが「自宅の建て替え資金のために、敷地の一部(庭など)を売却する」
というケースです。
この場合、「解体と引き渡し(売却)の順番」が命運を分けます。
2. ⭕️【適用OKケース】3,000万円控除が無事に認められるパターン
まずは、正しく手続きを踏んで約600万円の節税に成功するパターンです。
成功パターン:先に自宅を「全解体」してから、敷地の一部を引き渡した
-
手順: ①引越し・自宅の全解体(更地化) ➔ ②敷地の一部を売却・引き渡し ➔ ③残地に新居を建て替え
-
ポイント: 自宅建物を先に完全に解体し、更地にした状態から売買契約・引き渡しを行えば、
敷地一部の売却であっても3,000万円控除の対象として認められます。
3. ⚠️【適用NGケース】絶対にやってはいけない!最大の落とし穴
続いて、多くの方が勘違いして実行してしまい、
税務署から否認されて多額の追徴税額が発生してしまう失敗パターンです。
❌ 最大の落とし穴:「先に敷地の一部を引き渡し、後から自宅を解体した」
-
やりがちなミス: 「どうせ近いうちに自宅を取り壊して建て替えるのだから、
先に買主へ敷地の一部(庭先など)を引き渡して、後から自宅の解体工事をやれば同じだろう」
と考え、引き渡しを先行させてしまった。
-
なぜ否認されるのか?: 税法上、建物が現存している状態で敷地の一部だけを先に引き渡と、税務署からは「自宅を残したまま行った単なる土地の切り売り(不動産譲渡)」 と判断されます。 引き渡した時点ではまだ自宅が残っているため、後から自宅を取り壊したとしても、遡って特例を適用させることは一切認められません。
❌ その他の注意すべきNGパターン
-
売れるまでの間に「コインパーキング」や「資材置き場」として貸し出した: 解体後に一時的でも第三者へ貸し出すと「マイホーム敷地」としての性質が消滅し、対象外となります。
-
解体から売買契約まで「1年」を超えてしまった: 自宅解体後、タイムリミットである1年以内に売買契約を結べないと特例要件から外れてしまいます。
4. 解体手配や売買契約を結ぶ「前」にご相談ください!
自宅の取壊しや敷地の一部売却が絡む3,000万円控除は、
「たった数日、手続きの順番(解体が先か・引き渡しが先か)が前後しただけ」で
結果が180度変わってしまう非常に繊細な税目です。
不動産会社や建築業者の「建て替えるなら大丈夫ですよ」という言葉を鵜呑みにして進めてしまい、
後から税務調査で控除を取り消されるトラブルが後を絶ちません。
-
「取り壊すタイミングは契約・引き渡しの前か後か?」
-
「敷地の一部を売る場合の正しいスケジュールは?」
-
「売却までの間、土地はどう管理すべきか?」
これらは、お一人おひとりの具体的な状況(契約内容・現況・スケジュール)によって
手順が異なります。
ご自身のケースで疑問や不安をお持ちの方は、
解体工事の手配や不動産売買契約書に判を押す前に、
ぜひ当事務所までお気軽にご相談ください。
コメント